 Wagner Virtual Studios
Erzeugnis · Lernwerkstatt
Die ganze Ausbildung, jeden Tag eine Runde.
Ein Prüfungstrainer für angehende Steuerfachangestellte: Karteikarten, die wiederkommen, wenn sie fällig sind, automatisch bewertete Übungen, eine Probeklausur mit Note und das Mandantengespräch für die mündliche Prüfung. Ohne Konto, ohne Abgleich, auch ohne Verbindung.
So arbeitet es
Wiederholen statt durchlesen.
Karten kommen wieder, wenn sie fällig sind
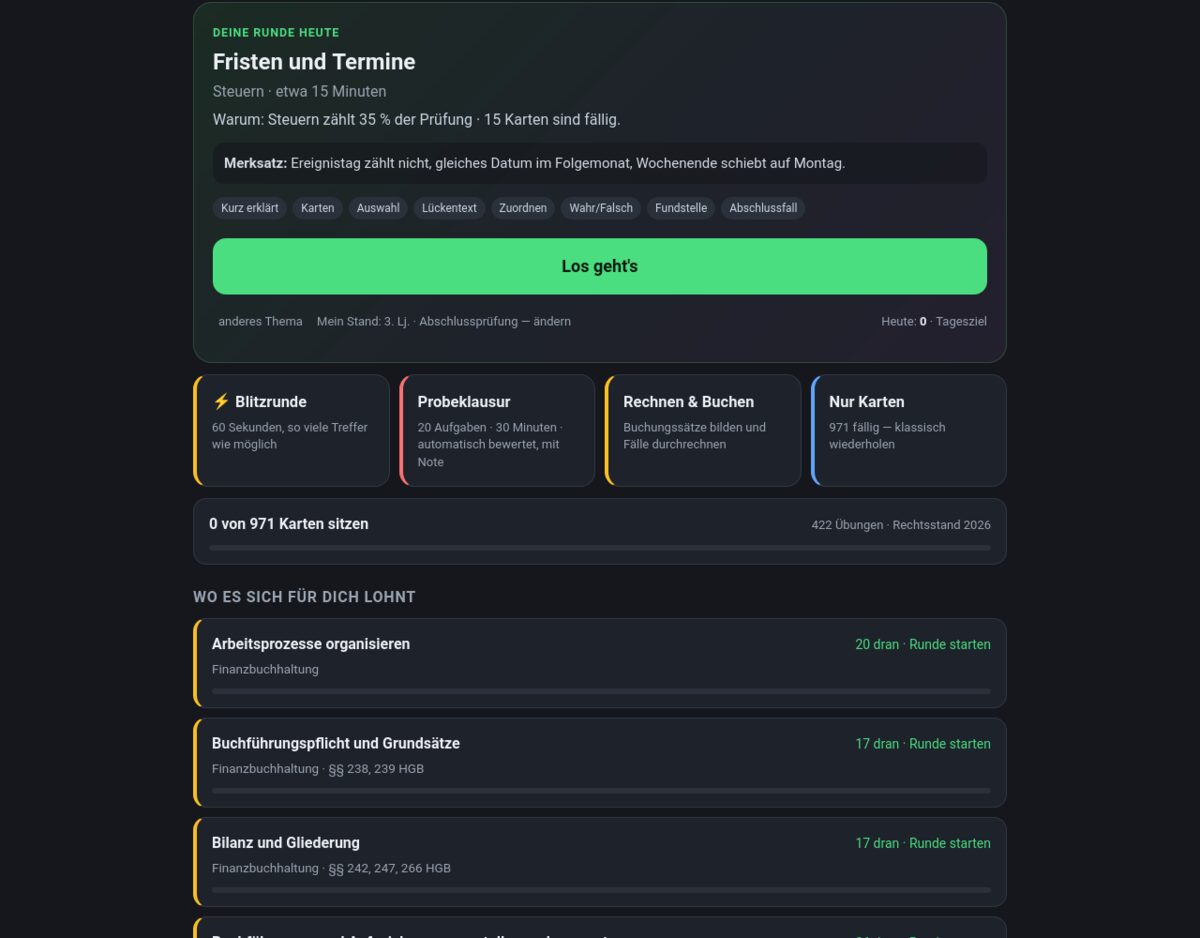
Verteiltes Wiederholen in fünf Fächern: Was sitzt, kommt seltener; was wackelt, kommt morgen wieder. Bewusst ohne Punkte, ohne Serien und ohne Prozentanzeige — eine Belohnung fürs Mitmachen senkt die eigene Motivation messbar.
Der Stand steuert den Tag
Lehrjahr, Prüfungstermin und die eigene Einschätzung je Bereich werden einmal angegeben. Daraus ergibt sich das Tagesthema — aus Gewicht in der Prüfung, Unsicherheit, Fehlern und Fälligkeit. Der Grund steht sichtbar daneben.
Was drin ist
Vier Prüfungsbereiche, ein Bestand.
Der Stoff folgt der Ausbildungsordnung, nicht einem Lehrbuch — und jede Fundstelle verweist in den mitgelieferten Gesetzestext.
971 Karteikarten
In 55 Themen, jedes mit mindestens fünfzehn Karten. Jede Karte nennt ihren Rechtsstand.
422 Übungen
Automatisch bewertet, in sechs Formen: Auswahl, Lückentext, Wahr/Falsch, Zuordnen, Reihenfolge und Buchungssatz.
104 Prüfungsaufgaben
Mit Lösungsweg statt bloßer Lösung — nachvollziehbar, nicht nur richtig.
40 Mandantengespräche
Für die mündliche Prüfung, mit Vorbereitungszeit, Nachhaken des Mandanten und der Grenze, an der der Steuerberater übernimmt.
Probeklausur mit Note
Aufgaben unter Zeit, automatisch bewertet. Der Notenschlüssel ist als Annahme gekennzeichnet, nicht als amtlicher Maßstab.
Gesetzestexte dabei
Aus jeder Fundstelle in den Wortlaut springen und zurück — ohne die Anwendung zu verlassen.
Die Prüfung
Wonach sich der Stoff richtet
Gewichte und Zeiten stammen aus der Ausbildungsordnung für Steuerfachangestellte, nicht aus einer Schätzung.
| Prüfungsbereich | Anteil | Grundlage |
|---|---|---|
| Steuerrecht | 35 Prozent | § 14 StFachAngAusbV |
| Finanzbuchhaltung, Entgelt, Jahresabschluss | 30 Prozent | § 15 StFachAngAusbV |
| Mandantenberatung, mündlich | 25 Prozent | § 16 StFachAngAusbV |
| Wirtschafts- und Sozialkunde | 10 Prozent | § 17 StFachAngAusbV |
Sorgfalt
Warum der Stoff nachprüfbar ist.
Jede Fundstelle wird geprüft
Ein Prüflauf hält jede angegebene Fundstelle gegen die mitgelieferten Gesetzestexte — Paragraf und Absatz. Das ist eine Existenzprüfung, keine inhaltliche: Sie beweist, dass die Stelle da ist, nicht dass die Aussage stimmt. Deshalb bleibt die Durchsicht von Hand Pflicht.
Zahlen kommen aus dem Wortlaut
Ein zweiter Lauf sucht Beträge, Prozentsätze und Fristen, die im zitierten Normtext nicht vorkommen. Ein Treffer ist ein Verdacht, kein Fehler — aber er zwingt zum Nachlesen. So wurden im September 2026 sechzehn Stellen mit altem Rechtsstand gefunden und berichtigt.
Die Lernwerkstatt ist ein Lernmittel. Sie ersetzt weder Unterricht noch Beratung und gibt keine Hilfeleistung in Steuersachen (§ 5 StBerG).
Preismodell
Für die Auszubildenden, für die Kanzlei.
Das Modell steht, die Beträge nennen wir zum Erscheinen. Gebucht werden kann heute nichts.
Einzelzugang
Ein Zugang für die Zeit bis zur Prüfung. Der Lernstand bleibt dabei auf dem Gerät — er wandert nicht auf unsere Server, und wir können ihn nicht einsehen.
Kanzleilizenz
- Für ausbildende Kanzleien, je Standort
- Jährlich, weil sich der Rechtsstand jährlich ändert
- Kein Konto je Azubi, also auch keine Nutzerverwaltung
Technische Daten
- Baureihe
- Lernwerkstatt
- Stand
- in Vorbereitung — erscheint bald
- Zielgruppe
- Auszubildende zur oder zum Steuerfachangestellten, Zwischen- und Abschlussprüfung
- Bestand
- 55 Themen · 971 Karteikarten · 422 Übungen · 104 Aufgaben · 40 Mandantengespräche
- Plattform
- Browser; lässt sich auf den Startbildschirm legen und ohne Verbindung benutzen
- Verarbeitung
- Lernstand ausschließlich auf dem Gerät — kein Konto, keine Übertragung an uns
- Abgrenzung
- Lernmittel, keine Beratung (§ 5 StBerG, RDG)